 实盘风控
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
文章来源:中联钢信网
 ]article_adlist-->
 ]article_adlist-->
一
市场行情
上周作为国庆长假后的首个交易周,国内钢材市场整体呈现“先抑后稳、窄幅承压”的运行态势,价格在假期累库与成本走弱的短期冲击下探底后逐步企稳。
展望本周,国内钢材市场大概率延续区间震荡、逐步筑底的走势,下行空间相对有限。一方面,供给端收缩加码,将对价格形成直接支撑;同时成本端快速下跌的阶段已接近尾声,焦炭第二轮提降落地后市场对后续降幅预期明显收窄,铁矿石价格已逼近钢厂采购成本线,继续深跌的动力不足,成本中枢企稳将缓解成材端的下行压力。另一方面,“银十”传统施工旺季仍具备需求韧性,随着各地基建重大项目加快落地推进、制造业生产活动维持扩张,终端用钢需求有望环比边际改善,市场成交活跃度存在提升空间,叠加宏观层面稳增长政策持续发力的预期,将对市场情绪形成正向支撑。
当然短期也存在库存去化节奏偏慢、外部宏观扰动等压制因素,价格向上突破的动能仍显不足,整体将呈现“下有支撑、上有压力”的区间震荡格局。
二
宏观热点
1
我国出台19项举措推进新质生产力发展
中共中央、国务院印发《关于发展新质生产力的意见》。围绕5方面创新,提出19项重点举措。一是大力推进科技创新。二是推动科技创新和产业创新深度融合。改造提升传统产业,培育壮大新兴产业,前瞻布局未来产业,促进实体经济和数字经济深度融合,全面实施“人工智能+”行动。三是着力推进发展方式创新。构建绿色低碳循环发展经济体系,优化绿色发展政策工具箱,积极推进能源革命。四是扎实推进体制机制创新。五是深化人才工作机制创新。
2
财政部安排使用5500亿元
地方政府债务结存限额
近日,财政部安排使用地方政府债务结存限额5500亿元,用于提高县区一般公共预算保障能力和支持地方扩大有效投资。财政部将指导督促各地更好衔接项目储备和债券发行,加快发行节奏,畅通拨付链条,尽快形成实物工作量,促进政策早落地、早见效。
3
支持“两重”建设和“两新”工作
财政部发布2026年上半年中国财政政策执行情况报告,提出实施更加积极的财政政策。重点做好六方面工作:加快资金拨付和政府债券发行,发行特别国债向8家中央金融企业增资;支持“两重”建设和“两新”工作,扩大内需;推动科技创新和产业创新;保障和改善民生,落实育儿补贴等政策;加强重点领域风险防范化解,加快化解存量隐性债务;深化财政管理改革,推进零基预算和消费税改革。
三
现货品种分析
建材
窄幅震荡
上周建材市场震荡偏弱,国庆假期期间钢厂厂库有所累积,节后终端施工需求恢复不及“银十”预期,市场整体成交偏淡,现货价格小幅承压。不过供应端支撑仍存,建材品种的控产效果相对显著,周度供应环比小幅回落,叠加部分区域规格偏紧,对价格下方形成一定托底。本周来看,随着终端基建赶工,项目落地将带动需求边际改善,叠加钢厂检修延续,库存有望逐步去化,价格存在阶段性企稳修复的可能。预计本周建材市场延续窄幅震荡运行。
2
热卷
弱势调整
上周热卷市场整体承压下行,需求端制造业旺季兑现不及预期,下游加工企业多以短单、小单采购为主,终端主动补库意愿不足,仅汽车、工程机械板块提供少量边际支撑,社会库存的小幅去化主要来自贸易商主动降库出货。预计本周热卷市场弱势调整运行。
3
废钢
止跌企稳
上周废钢市场价格小幅下调,供应端随着节后各地回收逐步恢复,叠加部分贸易商落袋为安的出货心态,市场货源流通趋于宽松,基地持货观望情绪较重。不过节后成材端逐步企稳,钢厂压价节奏将有所放缓,且当前废钢价格已处于相对低位,底部支撑会逐步显现。预计本周废钢价格止跌企稳运行。

4
铁矿石
震荡磨底
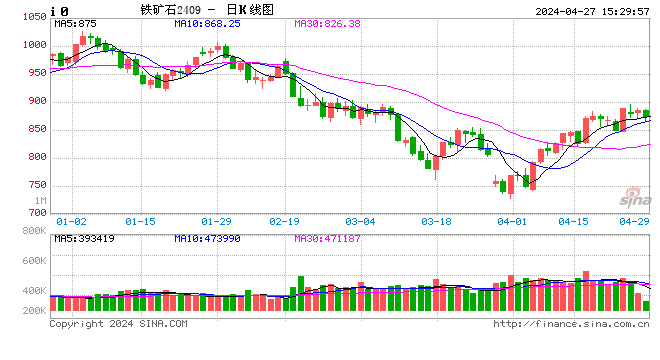
上周铁矿石价格承压下行,港口现货和期货盘面同步走弱。供应端海外主流矿山发运维持高位,国内到港量逐步回升,港口库存持续累积,供给端整体保持宽松态势;需求端节后钢厂高炉开工率虽有小幅回升,但增长空间明显受限,缺乏集中补库动力。不过当前矿价已回落至相对低位,且部分钢厂存在阶段性补库需求,预计本周铁矿石市场呈现震荡磨底的走势。
超过100000+人已关注加入我们AI股票配资]article_adlist_manual-->


免责声明:
中联钢信将力求使用的信息准确及观点的客观公正,但并不构成对任何人的投资建议或决策建议,请用户自主做出决策并承担相关风险。
]article_adlist-->【钢信早报】10月10日:期现发力!钢市“银十”可期!预计下周钢价...... ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:朱赫楠 实盘风控
多空交易网提示:本文来自互联网,不代表本网站观点。